
Plusvalenze e dividendi con la Legge di Bilancio 2026
La Legge di Bilancio 2026 introduce nuove soglie per l’esenzione di dividendi e plusvalenze: benefici fiscali solo con partecipazioni rilevanti.
La Legge di Bilancio 2026 introduce nuove soglie per l’esenzione di dividendi e plusvalenze: benefici fiscali solo con partecipazioni rilevanti.
Molti imprenditori sono convinti che se la diffida dell’INPS non arriva, allora non ci sono conseguenze penali per l’omesso versamento dei contributi. Purtroppo non è così. La Sentenza n. 1077/2026 della Corte di Cassazione ha chiarito un principio molto importante:… Leggi tutto »Omesso versamento contributi INPS, il reato esiste anche senza diffida
È stato pubblicato il Dl n. 25/2026 contenente misure urgenti a sostegno dei territori colpiti dagli eventi meteorologici che dal 18 gennaio hanno interessato Calabria, Sardegna e Sicilia, e la frana di Niscemi. Il provvedimento introduce la sospensione di versamenti… Leggi tutto »Ciclone Harry arrivata la proroga fiscale.
Con l’avvicinarsi della dichiarazione dei redditi dell’anno d’imposta 2025 (redditi 2026), una delle domande più frequenti riguarda le spese sanitarie sostenute per familiari con patologie esenti, soprattutto quando il familiare non è fiscalmente a carico. La normativa consente la detrazione… Leggi tutto »Detrazione spese familiari non a carico con patologie esenti
C’è un effettivo trasferimento di ricchezza o sto solo spostando utili da una tasca all’altra?
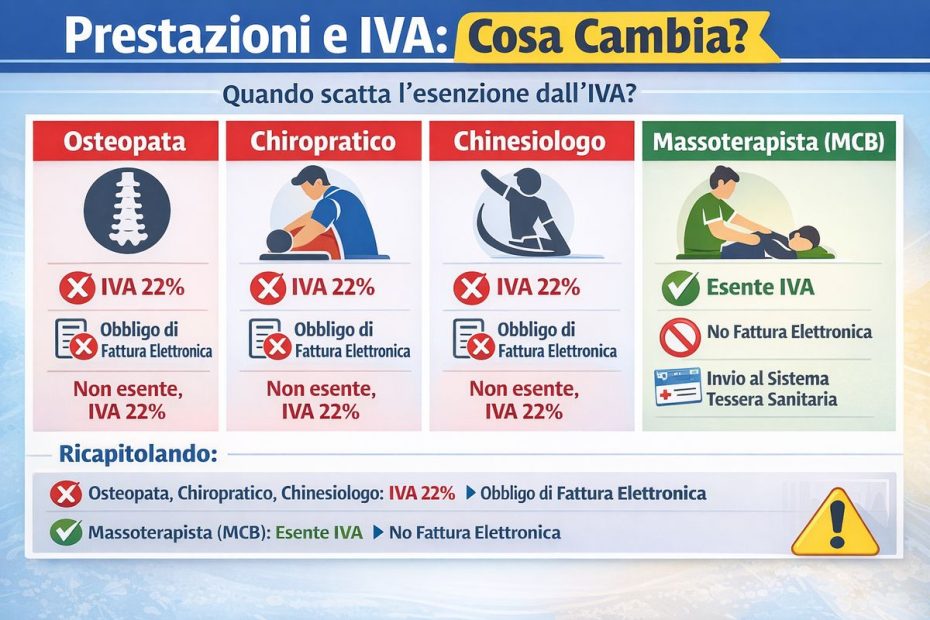
La Risoluzione 9/2026 chiarisce quando le prestazioni di massoterapista sono esenti IVA e perché, invece, osteopati, chiropratici e chinesiologi devono applicare l’IVA ordinaria e la fattura elettronica.
Circolare n. 2 del 24 febbraio 2026: meno tasse sugli aumenti in busta paga
Con il Dl 21/2026 arrivano nuovi bonus e sconti in bolletta per le famiglie, soprattutto con Isee fino a 25.000 euro. Ecco tutte le novità.
Con la Legge di Bilancio 2026 abbiamo ancora la possibilità di affrancare le riserve e i fondi in sospensione d’imposta presenti nel bilancio chiuso al 31 dicembre 2024. L’operazione avviene mediante il pagamento di un’imposta sostitutiva pari al 10%. Si… Leggi tutto »Affrancamento riserve in sospensione d’imposta 2026
La Legge di Bilancio 2026 (Legge n. 199/2025, art. 1, comma 35) riapre una misura molto attesa: l’assegnazione agevolata dei beni ai soci. In parole semplici, le società possono trasferire ai soci determinati beni – soprattutto immobili non utilizzati direttamente… Leggi tutto »Assegnazione beni ai soci 2026