
Operazioni soggettivamente inesistenti Fisco vs Contribuente
Cassazione 2025 sulle operazioni soggettivamente inesistenti: confronto diretto tra Fisco e contribuente su prova, buona fede, sanzioni e responsabilità.
Cassazione 2025 sulle operazioni soggettivamente inesistenti: confronto diretto tra Fisco e contribuente su prova, buona fede, sanzioni e responsabilità.
La Cassazione ribadisce che l’accertamento parziale è valido anche quando fondato su presunzioni gravi, precise e concordanti. Ecco cosa significa per i contribuenti.
Per i professionisti niente presunzione sui prelievi, ma sui versamenti sì. La Cassazione 2025 chiarisce obblighi e rischi nelle indagini bancarie.
Successo per il Bonus Elettrodomestici: 550 mila richieste nel primo giorno. Piattaforma aperta e lista d’attesa attiva. Voucher valido 15 giorni.
La Cassazione ribadisce: i professionisti possono dedurre le spese di rappresentanza solo se provano inerenza e reale finalità promozionale.
Scopri come richiedere il Bonus Elettrodomestici 2025 e ottenere fino a 200€ per sostituire un vecchio apparecchio con un modello più efficiente.
La Cassazione, con l’ordinanza 26340/2025, ha stabilito che l’IVA indetraibile per operazioni inesistenti non può essere dedotta come costo, nemmeno se versata in accertamento. Il pagamento successivo non sana l’inesistenza dell’operazione e non genera un onere inerente deducibile.
Stavo leggendo un interessante articolo del Commercialista Telematico a firma di Davide Liberato Lo Conte dal titolo “Vendite online e fiscalità: da occasionali a attività d’impresa dopo DAC7 e Cassazione” e in pratica ci racconta che negli ultimi anni il… Leggi tutto »Quando le vendite online diventano impresa per il fisco
Pubblicato il decreto del 10 novembre 2025 che definisce gli adempimenti fiscali per la Global minimum tax in Italia.
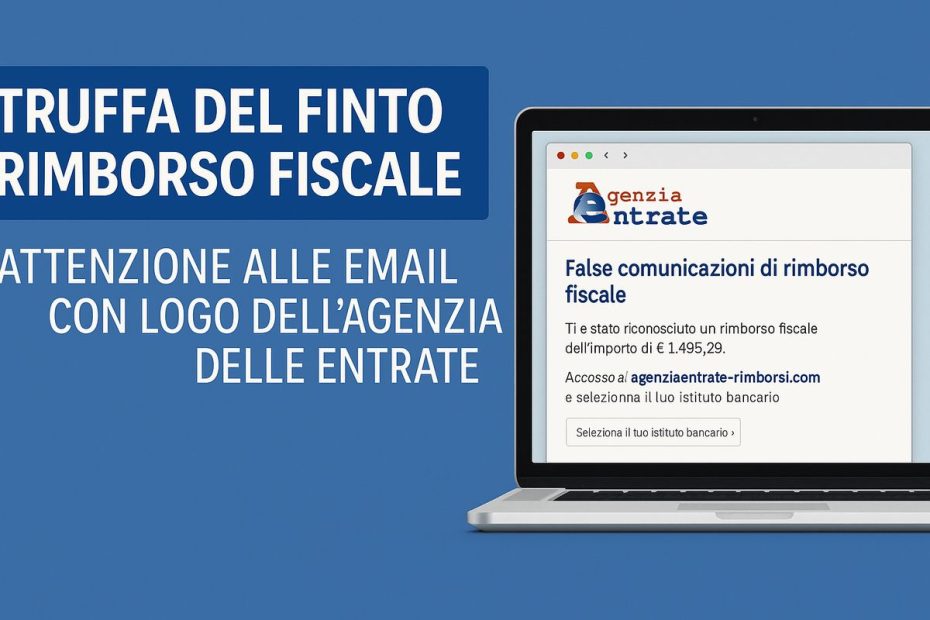
Nuova truffa online: email con finto rimborso da €1.495,39 a nome dell’Agenzia delle Entrate. Scopri come riconoscerla e proteggere i tuoi dati.